Pergunte a um dono de buffet quanto ele faturou no mês passado e a resposta vem rápida. Pergunte em que dia daquele mês o buffet se pagou — o dia em que tudo o que entrou passou a cobrir aluguel, folha, energia, fornecedores e parcelas — e quase sempre vem um silêncio. Ou um “acho que lá pela terceira semana”.
Esse dia tem nome: é o ponto de equilíbrio. Antes dele, cada festa está pagando a estrutura da casa. Depois dele, o que entra é resultado. Saber onde ele cai muda a forma de olhar a agenda, as compras e o mês seguinte. E não é conta de contador: dá para entender e acompanhar com os números que o buffet já tem.
O que é ponto de equilíbrio, na linguagem do salão
Ponto de equilíbrio é o faturamento mínimo para o mês empatar: nem lucro, nem prejuízo. Para chegar nele, o buffet precisa separar dois tipos de gasto:
- Despesas fixas: as que existem com a agenda cheia ou vazia — aluguel ou financiamento do salão, salários da equipe fixa, contador, energia mínima, manutenção, sistemas, pró-labore.
- Custos variáveis: os que só nascem quando a festa acontece — insumos do cardápio, bebidas, garçons e monitores extras, decoração, descartáveis, comissão de venda.
O que sobra de cada festa depois dos custos variáveis é a margem de contribuição: o pedaço do valor do contrato que vai para pagar a estrutura fixa. O ponto de equilíbrio é o momento em que a soma dessas margens alcança as despesas fixas do mês.
Um exemplo: quantas festas pagam o mês
Os números abaixo são hipotéticos, só para mostrar a conta. Imagine um buffet com:
- R$ 48 mil de despesas fixas por mês;
- festa média de R$ 12 mil;
- R$ 6 mil de custo variável por festa (cardápio, bebida, equipe extra, decoração).
Cada festa deixa R$ 6 mil de margem de contribuição (50% do contrato). R$ 48 mil divididos por R$ 6 mil dão 8 festas, ou R$ 96 mil de faturamento. Da 9ª festa em diante, a margem vira lucro do mês.
Agora leve isso para o calendário. Se esse buffet faz 3 festas por fim de semana, a 8ª festa cai no terceiro fim de semana — algo como o dia 17 ou 18. Até ali, o mês estava “devendo”. Uma festa cancelada na primeira quinzena empurra esse dia para frente; um cardápio que estourou o custo previsto também. E se a margem de cada festa cair de 50% para 40%, a mesma conta pede 10 festas em vez de 8: o mês só se paga lá pelo fim.
Por que o faturamento sozinho engana
Dois meses com o mesmo faturamento podem ter resultados opostos. Três motivos aparecem com frequência em buffets e casas de festa:
- Margem diferente por festa: um mês cheio de pacotes com mais itens de custo alto pode faturar mais e sobrar menos. Sem o lucro real de cada evento, o faturamento esconde isso.
- Dinheiro que entra em outro mês: no buffet, o contrato é fechado meses antes, com sinal e parcelas. A festa de novembro pode ter sido quase toda paga em agosto. Olhar só o que caiu na conta mistura o mês da venda com o mês da festa — e é por isso que vale saber qual parcela de qual evento entrou.
- Despesa que não é de todo mês: 13º, férias, manutenção do salão, troca de equipamento. Se não entram no mês certo, um mês parece ótimo e o outro parece um desastre.
Quem trabalha com mais de um salão tem um quarto motivo: um espaço pode estar carregando o outro, e o total do mês não mostra.
Como acompanhar o seu ponto de equilíbrio
Um roteiro simples, que dá para começar este mês:
- Liste as despesas fixas dos últimos 3 meses e tire a média. Inclua o pró-labore: dono que não se paga não está no equilíbrio.
- Calcule a margem de contribuição de cada festa, não só a média. Festas de 80 e de 200 convidados não deixam a mesma margem.
- Divida o fixo pela margem média para saber quantas festas o mês precisa. Esse é o número que a agenda tem de bater.
- Marque no calendário a festa que fecha a conta. Esse é o dia em que o mês se paga — e o que acontece depois dele é resultado.
- Olhe o mês seguinte agora, não no dia 1º: quanto já está vendido, quanto já está a receber e quanto falta para chegar no equilíbrio.
O passo 5 é o que mais faz diferença. Ponto de equilíbrio olhado só no fim do mês é história; olhado com 30 dias de antecedência vira decisão — de compra, de escala de equipe, de quais datas ainda precisam ser preenchidas. Se você já faz a previsão de lucro antes do evento, está a meio caminho.
O que quem usa o Buffet Mais já vê pronto
A conta acima é feita à mão, em planilha, por quem tem tempo para isso. Quem usa o Buffet Mais já vê o ponto de equilíbrio no Painel de Indicadores, montado com os contratos, as parcelas e as despesas que já estão lançados no sistema:
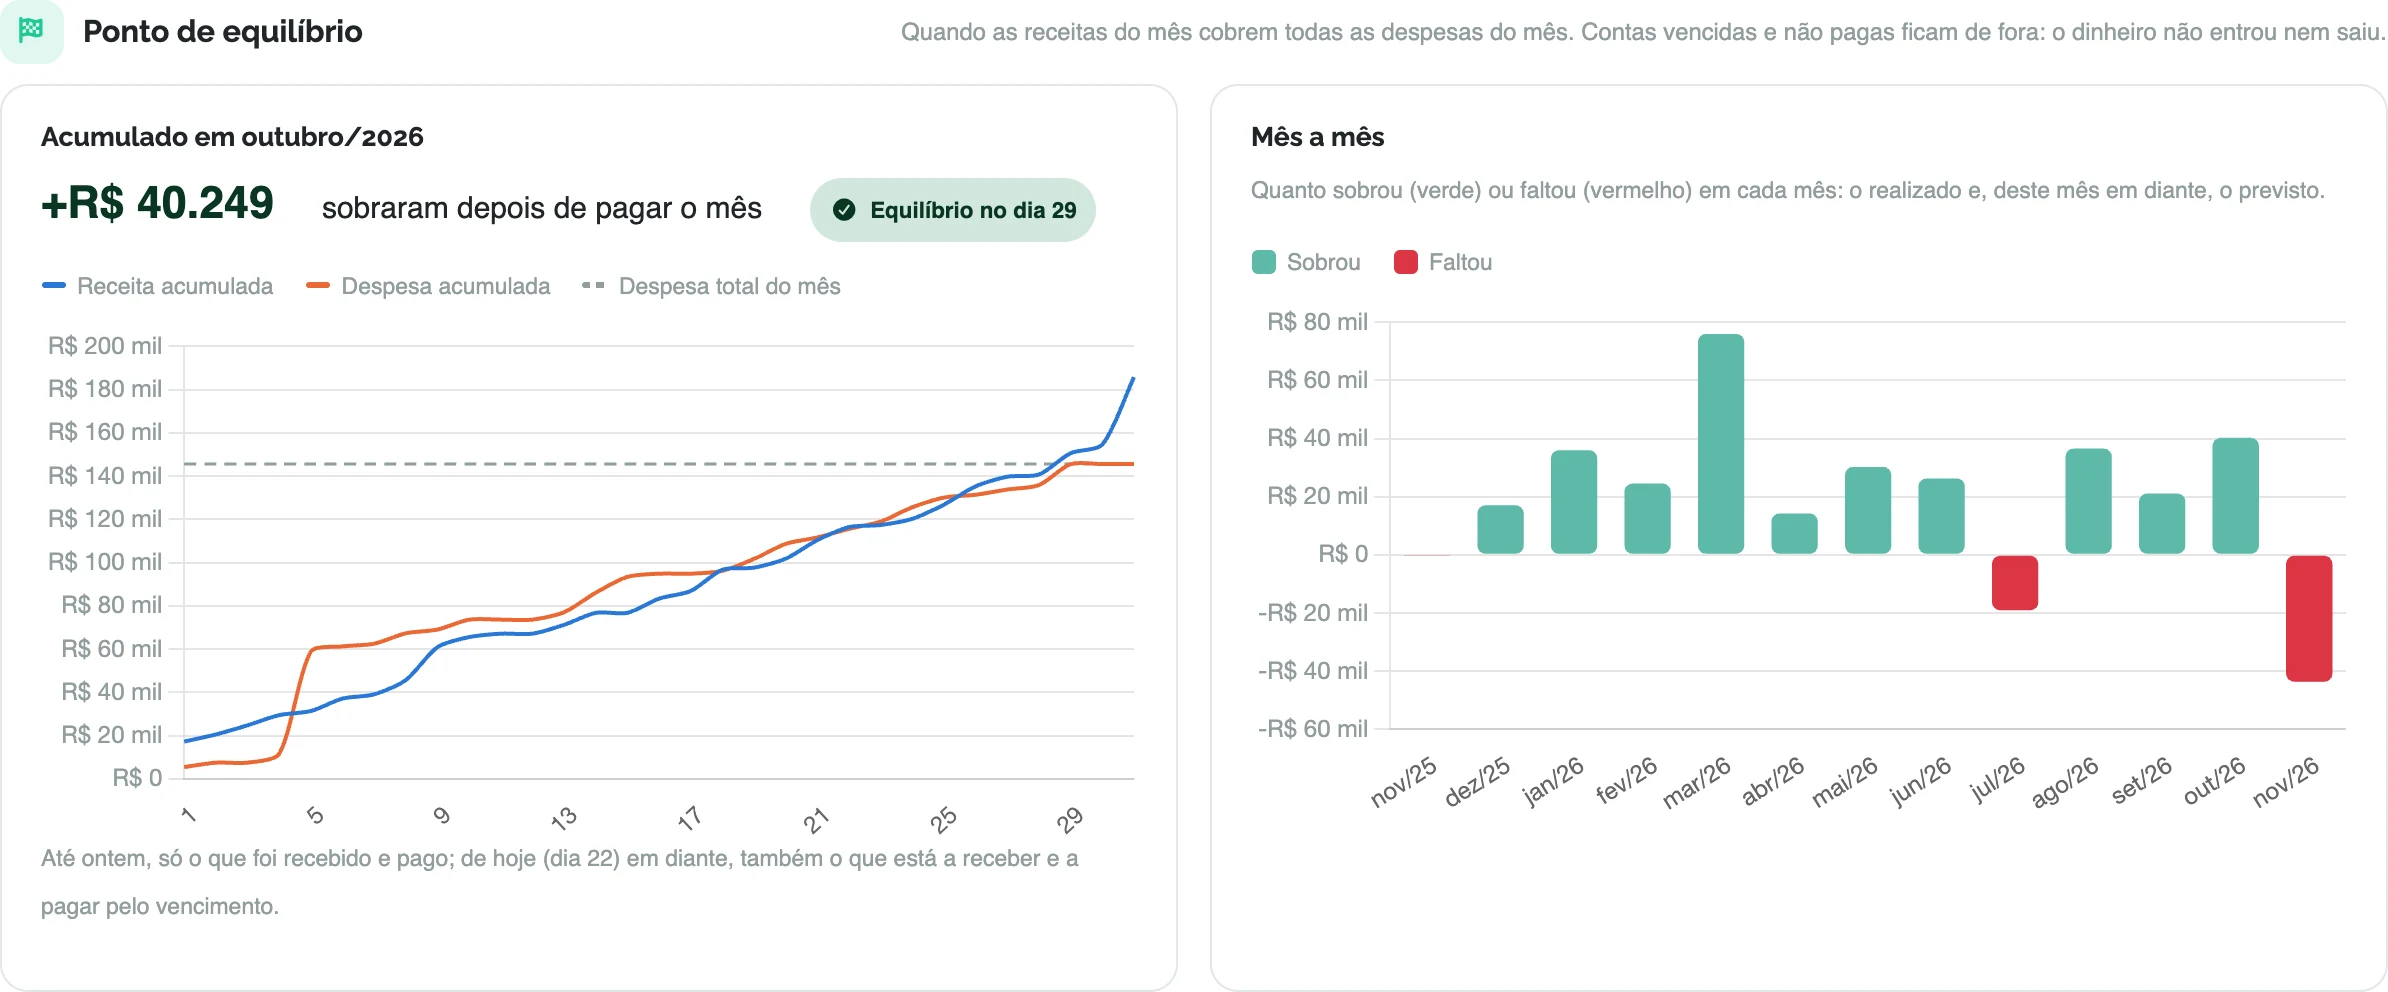
- O dia em que o mês se paga: receitas e despesas acumuladas dia a dia, mostrando quando as receitas do mês passam a cobrir as despesas.
- Sobrou ou faltou, mês a mês: o resultado de cada mês, contando o que já foi realizado e o que está a receber e a pagar.
- O alerta do mês seguinte: o próximo mês costuma aparecer “faltando”, porque ainda não tem as vendas que vão entrar. Em vez de susto, é o número de quanto falta vender para ele fechar no azul.
- Contas em aberto: o que está vencido, o que vence hoje e o que vence até domingo.
No mesmo painel, o dono acompanha o lucro de cada festa (custo previsto contra o realizado), a ocupação dos salões por dia da semana e, também, vendas e CRM. Cada número vem comparado com o mês anterior e com o mesmo mês do ano passado — no mês corrente, até o mesmo dia, para meio mês não ser comparado com mês inteiro. Só o administrador da conta vê o painel.
Saber o dia muda as decisões do mês
O dono que sabe em que dia o mês se paga decide diferente. Sabe se pode antecipar a compra grande de bebidas, se a contratação de mais um cozinheiro cabe no mês, se aquele fim de semana vazio da primeira quinzena precisa de atenção agora ou pode esperar. É a diferença entre controle financeiro de verdade e torcida para o mês fechar.
O Buffet Mais reúne contratos, parcelas, despesas, custo de cada festa e o Painel de Indicadores num só sistema de gestão para buffets e eventos. Agende uma demonstração do Buffet Mais e veja o dia em que o mês do seu buffet se paga.