O IBGE divulgou em 23/10/2026 o IPCA-15 de outubro, a prévia da inflação. O índice geral subiu 0,32%, mas o grupo que mais pesou foi justamente o que mais interessa a quem faz festa: Alimentação e Bebidas subiu 0,88%, e a comida comprada para preparar em casa (alimentação no domicílio) acelerou de 0,38% em setembro para 1,01% em outubro. No mês, o tomate subiu 24,54%, a cebola 13,63%, a batata-inglesa 10,96% e o arroz 5,80%. Em 12 meses, as carnes acumulam alta de 10,79%.
Agora pense na festa que o seu buffet vai realizar em dezembro. O contrato provavelmente foi fechado em junho ou julho, com um valor calculado sobre os preços daquela época. O valor do contrato não muda. O custo de produzir a festa, sim. A pergunta que importa não é “a inflação subiu?”, e sim: quanto essa festa vai custar de verdade, comparado ao que você previu quando fechou o orçamento?
Essa diferença tem nome: é o custo previsto x realizado. É o número que mostra se cada festa deu a margem que você esperava, e é o elo que falta entre o orçamento bem feito e o resultado do mês. Este guia mostra de onde vem o desvio, como medir e como usar o número para orçar a próxima festa melhor.
O que é custo previsto x realizado, na linguagem do salão
Custo previsto é quanto você calculou que a festa ia custar quando montou a proposta: cardápio para o número de convidados contratado, bebidas, equipe, decoração, descartáveis. Custo realizado (ou custo real) é quanto ela custou depois de acontecer: o que saiu do estoque, o que foi comprado, quantas horas a equipe trabalhou.
A diferença entre os dois é o desvio. Ele aparece em reais e em percentual, e muda a margem da festa:
- Desvio = custo realizado − custo previsto;
- Desvio % = desvio ÷ custo previsto;
- Margem real = valor do contrato − custo realizado (e a margem % é essa diferença dividida pelo valor do contrato).
Desvio positivo quer dizer que a festa custou mais do que o previsto e a margem encolheu. Desvio negativo quer dizer que custou menos, o que também merece atenção: pode ser uma previsão inflada, que deixou o orçamento mais caro do que precisava. Em qualquer dos casos, a previsão é a régua. Sem ela, não existe desvio para medir; existe só a sensação de que “este mês sobrou pouco”. É por isso que a previsão de lucro antes do evento vem antes de tudo.
De onde vem o desvio de uma festa
Quando o custo de uma festa sai do previsto, quase sempre a causa está em um destes quatro lugares. Separar a causa é o que transforma o número em decisão:
- Preço dos insumos: a mesma receita ficou mais cara entre o dia do orçamento e o dia da compra. É o efeito que o IPCA-15 de outubro mostra, e ele bate diferente em cada cardápio: uma festa com muita fritura e salada sente a batata, o tomate e a cebola; uma festa de churrasco sente a carne.
- Quantidade: vieram mais convidados do que o contratado, a produção foi feita com folga demais ou houve desperdício. Aqui o problema não é preço, é volume.
- O que não estava na previsão: o item incluído de última hora no cardápio, a sobremesa trocada, o gelo comprado às pressas no mercado do bairro. Pequenos itens fora da ficha somam.
- Operação e equipe: garçons ou monitores a mais, horas extras porque a festa atrasou, um prestador acionado em cima da hora.
A regra prática: desvio de preço se corrige no orçamento das próximas festas (atualizando o custo de cada item); desvio de quantidade e de itens fora da previsão se corrige na operação (ficha técnica, lista de compras, controle de convidados). Misturar as duas causas leva à decisão errada, como subir o preço de um pacote quando o problema era desperdício na cozinha.
Um exemplo: a festa de dezembro orçada em junho
Os números abaixo são hipotéticos, só para mostrar a conta. Um buffet fechou em junho uma festa de 120 convidados para dezembro, por R$ 15.000. Na época, previu um custo de R$ 7.500 (50% do contrato), dividido assim:
- Proteínas: R$ 2.800;
- Hortifrúti, grãos e salgados: R$ 1.700;
- Bebidas: R$ 1.200;
- Equipe extra e prestadores: R$ 1.300;
- Descartáveis, decoração e outros: R$ 500.
Agora suponha que, até a compra, as proteínas fiquem 6% mais caras e o hortifrúti 12% (variações hipotéticas, em linha com o que o IPCA-15 de outubro mostrou para carnes, tomate, cebola e batata). Que vieram 8 convidados a mais do que o contratado, consumindo cerca de R$ 300 a mais de comida e bebida. E que a festa atrasou e a equipe extra custou R$ 200 a mais em horas.
- Preço: R$ 168 (proteínas) + R$ 204 (hortifrúti) = R$ 372;
- Quantidade: R$ 300;
- Operação: R$ 200;
- Custo realizado: R$ 8.372. Desvio de R$ 872, ou 11,6%.
A margem prevista era de R$ 7.500 (50%). A real ficou em R$ 6.628 (44,2%). Nenhum desses itens, sozinho, parece grave. Juntos, levam quase seis pontos de margem de uma festa só. Multiplique por todas as festas de dezembro e a diferença aparece no fim do mês, sem que ninguém saiba dizer de onde veio, a menos que cada festa tenha seu previsto e seu realizado.
Repare também no que a separação mostra: dos R$ 872, R$ 372 vêm do preço (vale atualizar o custo dos pacotes para as festas que ainda vão ser orçadas) e R$ 500 vêm de quantidade e operação (vale rever o controle de convidados e a escala da equipe). São duas correções diferentes.
O caminho do custo de uma festa, do orçamento ao fechamento
Medir o desvio de cada festa exige que o custo seja registrado em todas as etapas, e não reconstruído de memória no fim do mês. Em uma operação organizada, o caminho é este:
- Previsão antes do evento: ao montar o orçamento, cada item do cardápio e do pacote já carrega o seu custo, e a festa nasce com um custo previsto e uma margem esperada.
- Ficha técnica de cada item produzido: a receita com a quantidade exata de cada ingrediente. É ela que transforma “100 coxinhas” em quilos de farinha, frango e óleo. Sem a ficha técnica de produção, o custo de um salgado é chute.
- Entrada das compras pelo preço real: quando a nota fiscal de compra é importada, o estoque entra com o preço pago de verdade, e não com o preço de seis meses atrás.
- Baixa do estoque depois da festa: o que foi produzido para o evento sai do estoque pela ficha técnica, ao custo de compra. É o que mostra o custo real de cada prato, sem média nem estimativa.
- Fechamento da festa: custo realizado, desvio e margem real, festa a festa. Somadas, essas margens formam o resultado real de cada evento no DRE e decidem em que dia do mês o buffet atinge o seu ponto de equilíbrio.
Se uma das etapas falha, o desvio continua acontecendo; só deixa de ser visto. O buffet que só olha o extrato no fim do mês sabe que sobrou menos, mas não sabe em qual festa, nem por quê.
Como ler o desvio sem se enganar: checklist para salvar
- Olhe em percentual, não só em reais: R$ 500 de desvio numa festa de R$ 40 mil é ruído; numa de R$ 8 mil, é um problema.
- Defina uma faixa de tolerância (por exemplo, até 5% para cima ou para baixo) e investigue só o que passar dela. Assim a análise cabe na semana.
- Separe a causa: preço, quantidade, item fora da previsão ou operação. Cada uma tem um dono e uma correção diferente.
- Compare festas parecidas: pacotes, número de convidados e tipo de evento diferentes têm desvios diferentes. Se um pacote desvia sempre, o custo previsto dele está desatualizado.
- Feche cada festa em poucos dias: desvio analisado três meses depois não muda mais nada. Analisado na semana seguinte, corrige o orçamento que vai sair amanhã.
- Preste atenção no desvio negativo também: festa que sempre custa menos do que o previsto indica previsão folgada, e um orçamento que pode estar acima do necessário.
- Leve o aprendizado para o orçamento seguinte: o objetivo do custo previsto x realizado não é explicar o passado, é deixar a próxima previsão mais certeira.
O que quem usa o Buffet Mais já vê pronto
Fazer tudo isso em planilha é possível, mas exige alguém dedicado a cruzar orçamento, notas de compra, estoque e equipe de cada festa. Quem usa o Buffet Mais já tem o caminho inteiro no mesmo sistema: a previsão de custos nasce no orçamento, a ficha técnica e a baixa automática de estoque mostram o custo real, e o Painel de Indicadores junta tudo na tela de eventos:
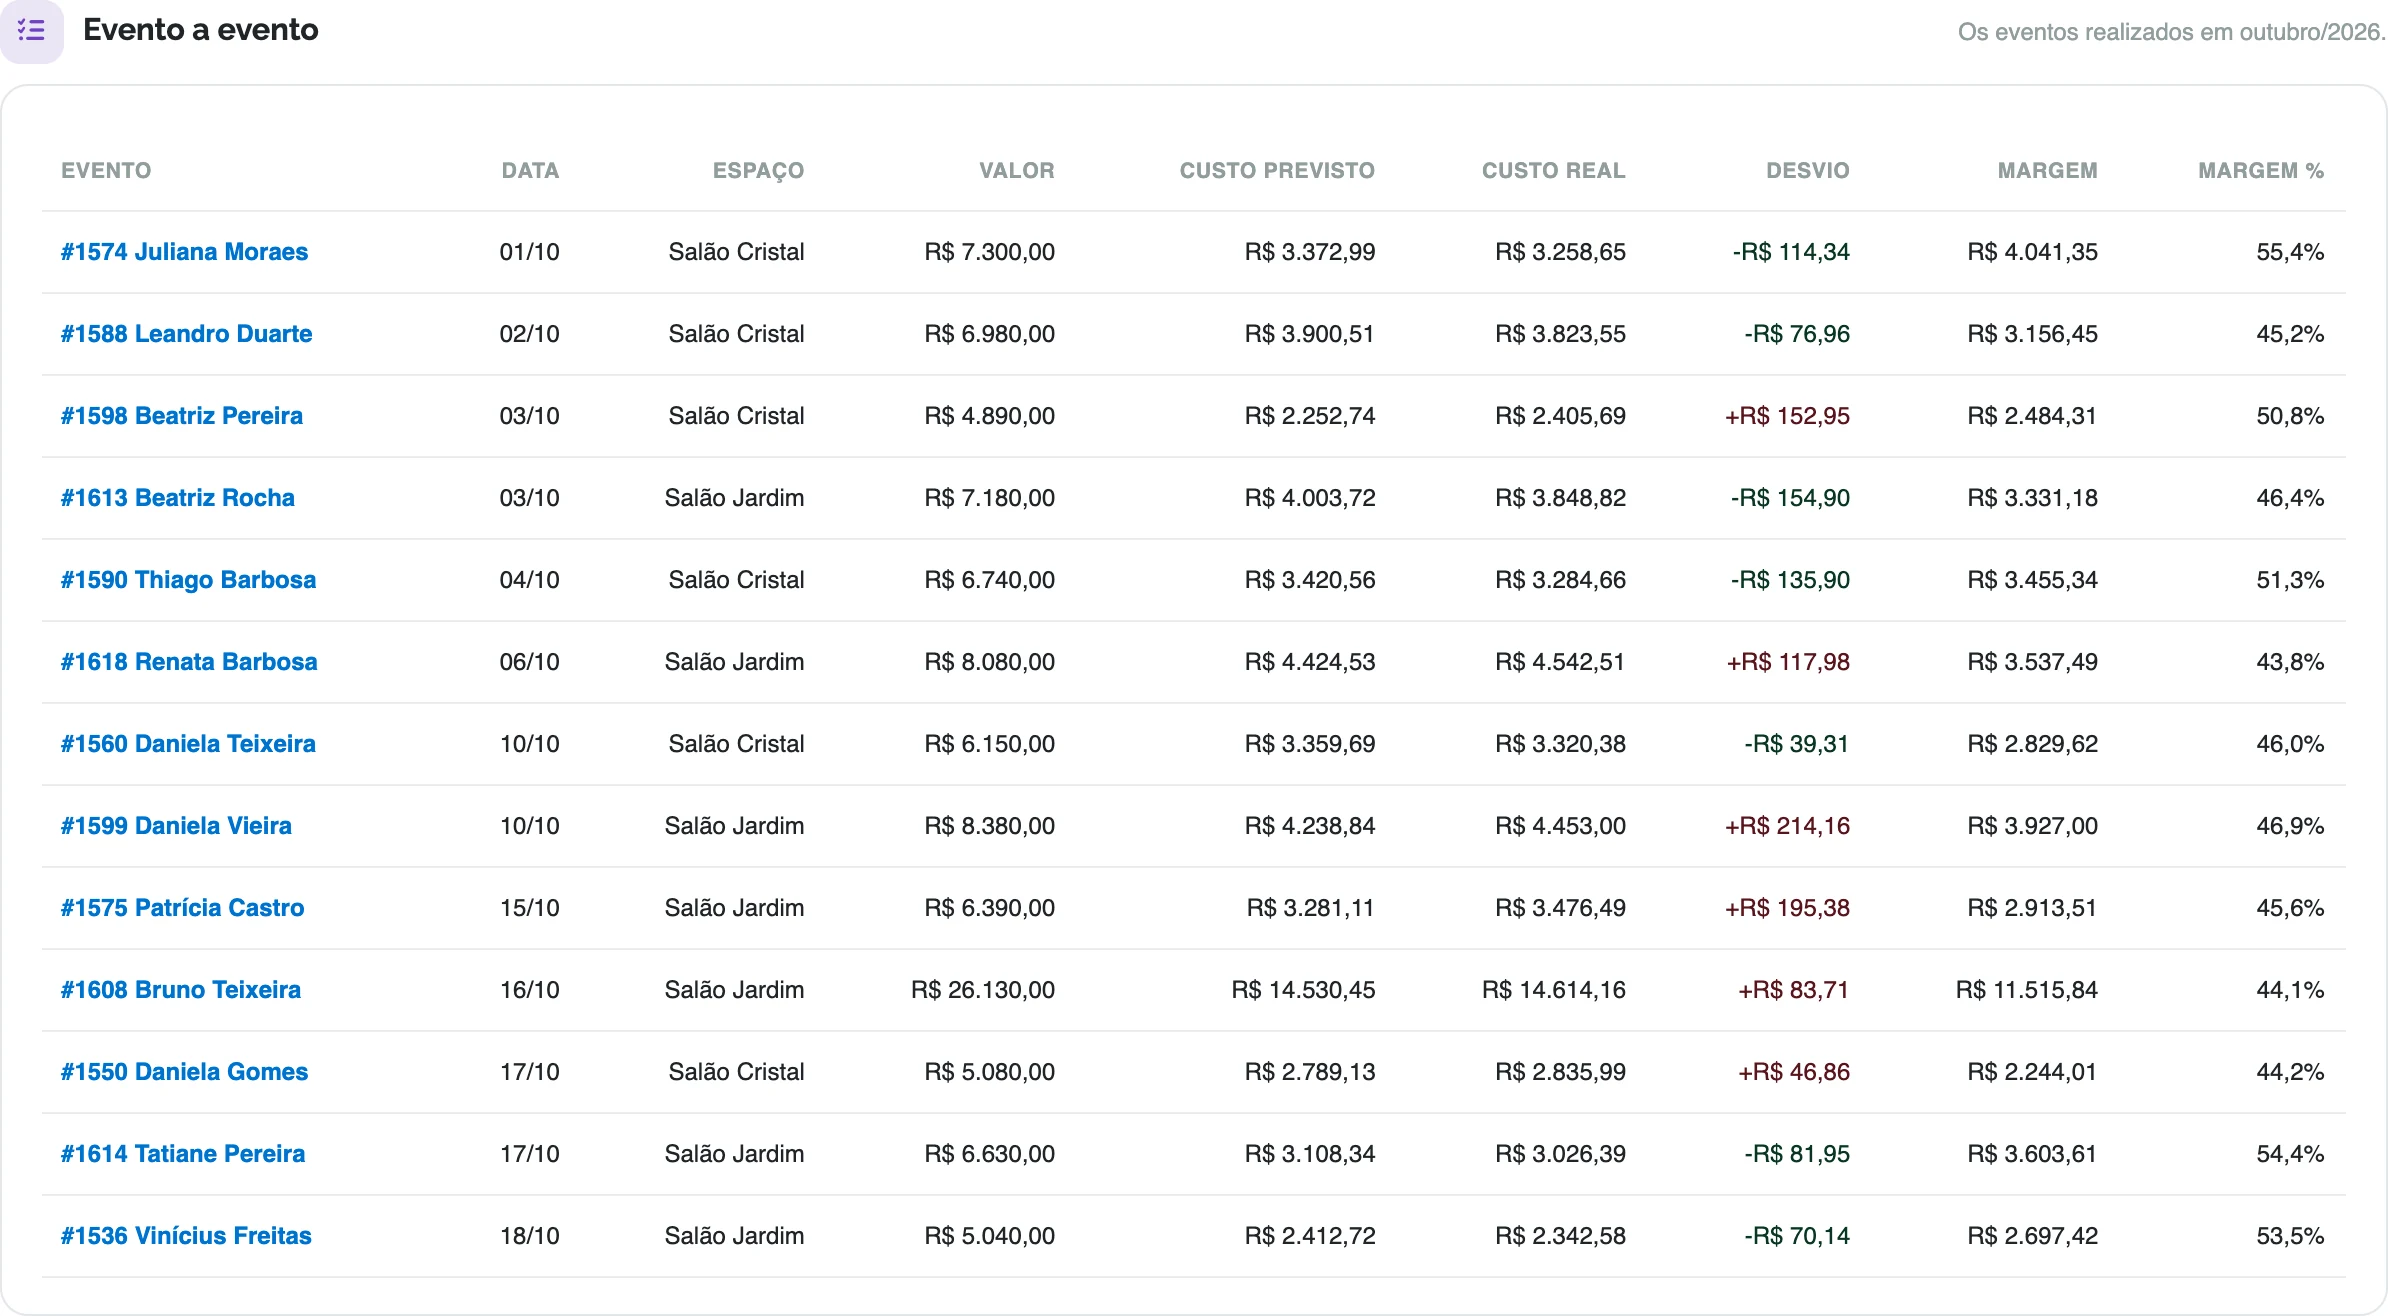
- Custo previsto x realizado das festas finalizadas, com o desvio de cada uma;
- Evento a evento: valor da festa, custo previsto, custo real, desvio, margem e margem %, lado a lado;
- Evolução de 12 meses de eventos realizados, faturamento, custo e margem, comparada com o mês anterior e com o mesmo mês do ano passado.
No mesmo painel, o administrador da conta acompanha o ponto de equilíbrio do mês, a ocupação dos salões e, também, vendas e CRM. Os números são recalculados a cada vez que a tela é aberta, a partir do que já está lançado no sistema; não é preciso cadastrar nada a mais.
A festa termina no salão; o controle termina no número
Os preços dos alimentos vão continuar subindo e descendo, como o IPCA-15 de outubro acabou de mostrar. O buffet não controla o preço do tomate. Controla outra coisa: saber, festa a festa, quanto previu, quanto gastou e por quê. É isso que separa a operação que corre atrás do prejuízo da que ajusta o próximo orçamento antes de ele sair.
O Buffet Mais reúne orçamento, ficha técnica, estoque, compras, financeiro e o Painel de Indicadores num só sistema de gestão para buffets e eventos. Agende uma demonstração do Buffet Mais e veja o custo previsto x realizado de cada festa do seu buffet.